
אחד החששות הגדולים של משקיעים חדשים בזהב הוא הסיכון שמה הממשלה תחליט להחרים אותו, כפי שאירע בארה״ב בשנת 1933, והשקעתם תרד לטימיון. במאמר זה נסביר מדוע אין זה סביר שהדבר יתרחש בימינו. ראשית, הבא נזכיר את הנסיבות שבהן התרחשה החרמת הזהב. כאשר הנשיא רוזוולט עלה לשילטון, ארה״ב היתה שקועה עמוק בשפל הגדול. תאגידים רבים פשטו את הרגל, האבטלה זינקה, ומיליונים הפכו בין לילה לעניים מרודים. מנקודת ראות כלכלית, מדובר היה בסחרור דפלציוני, כלומר כזה אשר מתאפיין בהתכווצות של היצע הכסף. על מנת לעצור אותו, רצה רוזוולט ליצור את האפקט ההפוך, כלומר אינפלציה.
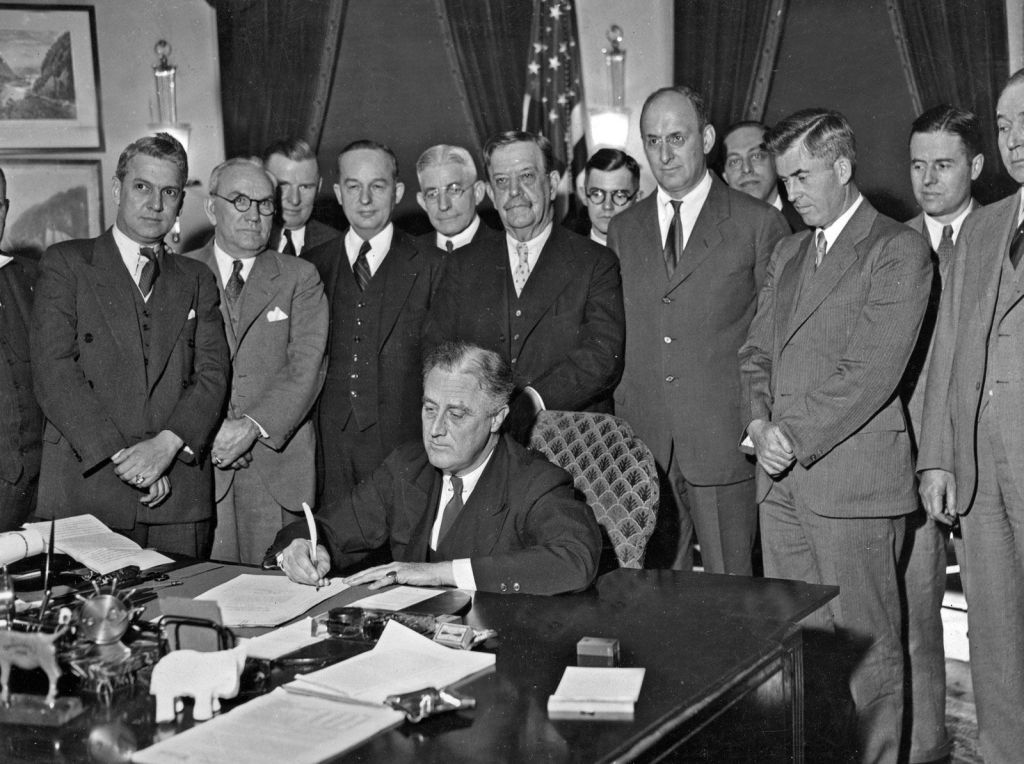
אך בכלכלה אשר נמצאת על סטנדרט הזהב, קשה מאוד לייצר אינפלציה. ניתן להדפיס שטרות נוספים של דולרים, אולם מטבעות הזהב אשר נמצאים במחזור ישמרו על ערכם, משום שההיצע שלהם מוגבל. כל מי שמחזיק בזהב פיזי יהיה מוגן מפני האינפלציה, והתוכנית תיכשל. לפיכך הוא פירסם את הצו הנשיאותי מס. 6102, אשר הורה לאזרחים למסור את כל מטבעות הזהב אשר ברשותם. יוצאי דופן היו צורפים ואמנים אשר החזיקו בזהב לשם מלאכתם. כמו כן פטורים מהחרמה היו בעלי אוספי מטבעות נדירים, וכל מי שהחזיקו בכמות קטנה של עד 5 אונקיות זהב. בסך הכל, כ-445 טונות של זהב נאספו והועברו לכספות אשר הוקמו לשם כך בפורט נוקס. לאחר מכן פוחת ערכו של הדולר מ-20.67 דולר לאונקיה ל-35 דולר לאונקיה, ובכך איבד 40% מערכו. יש לציין כי פיחות זה לא חילץ את ארה״ב מן השפל הגדול, ולמרות תוכנית ״הניו-דיל״ של ממשל רוזוולט היא המשיכה לסבול ממיתון עד לשנת 1939.
אולם כיום איננו סובלים מדפלציה. להפך, אנו סובלים מאינפלציה. לפיכך אין כל טעם לנסות ולפחת את המטבע כפי שרוזוולט עשה. הדבר רק יחמיר את המצב. יתירה מכך, הדולר כבר אינו מגובה בזהב, ורוב האזרחים אינם מחזיקים בזהב פיזי. לכן הזהב אינו מהווה מכשול לשום מניפולציה בשערי המטבע אשר הממשלה או הבנק המרכזי עשויים ליזום, ואין שום צורך להחרים אותו. אם ישנם נכסים כלשהם אשר לדעתי נמצאים בסכנה של הקפאה או החרמה, הרי אלו דווקא הנכסים הפיננסיים כגון מניות ואגרות חוב. הסיבה לכך נעוצה בפער העצום אשר נוצר בשנים האחרונות בינם ובין מחירי הסחורות.
לאחר המשבר של שנת 2008, בנקים מרכזיים ברחבי העולם ניסו להמריץ את הכלכלה בעזרת שילוב של ריבית אפסית והקלה כמותית. המטרה של מדיניות ההקלה הכמותית היתה לדכא את הריבית ארוכת הטווח ולהכריח את הציבור לשוב ולהשקיע במניות ובאגרות חוב קונצרניות. באופן עקיף, הדבר עודד זרימה של הון לשוקי המניות, ובמיוחד למניותיהן של חברות הטכנולוגיה הגדולות. כתוצאה מכך, שווי השוק של מניות אלו הרקיע שחקים, ויחדיו הוא עולה כיום על 22 טריליון דולר. על מנת לסבר את האוזן, שוויין של כל המניות הנסחרות בארה״ב עומד כיום על 75 טריליון דולר, ושוויין של כל אגרות החוב הוא כ-50 טריליון דולר נוספים. בהשוואה לנכסים אלו, שוויין של הסחורות הוא זניח. ערכו של כל הנפט המופק ברחבי העולם בשנה אחת הוא כ-2.5 טריליון דולר בלבד. ערכה של כל הנחושת אשר נכרית בשנה אחת ברחבי העולם הוא כ-310 מיליארד דולר בלבד. ערכה של כל החיטה אשר מופקת בשנה אחת ברחבי העולם הוא כ-170 מיליארד דולר בלבד, וערכה של כל מתכת הכסף אשר נכרית בשנה אחת הוא כ-50 מיליארד דולר בלבד. אף על פי שאנו תלויים בסחורות אלו לשם קיומנו, המחיר שלהן נמוך מאוד בהשוואה לנכסים הפיננסיים.
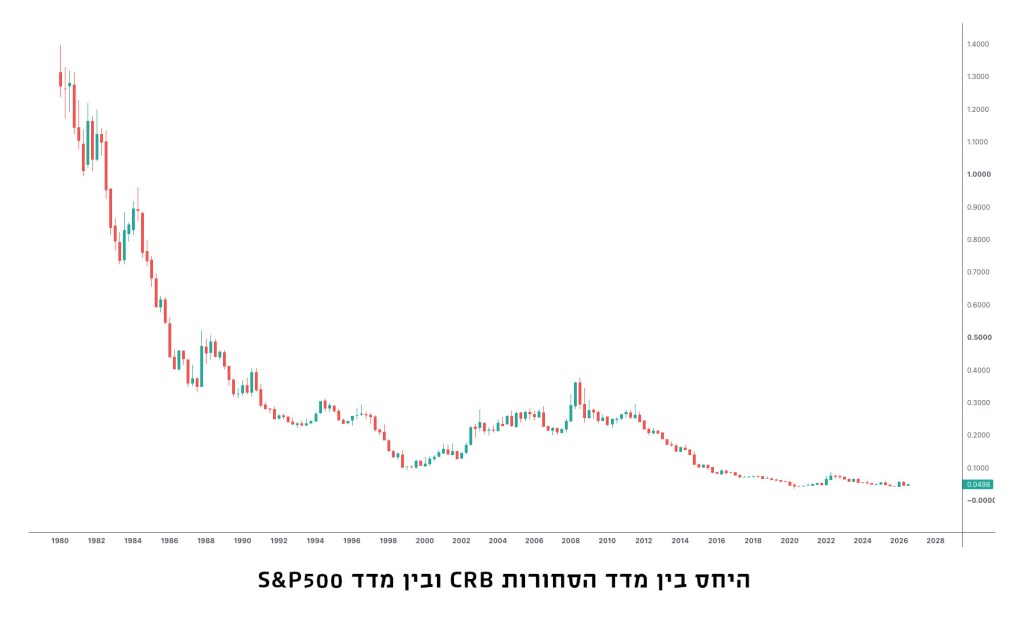
ניתן היה לטעון כי זהו מצב נורמלי, וכי הנכסים הפיננסיים צריכים להיות הרבה יותר יקרים מן הסחורות. אולם מבט זריז בנתוני העבר מראה שלא תמיד היה זה כך. היחס בין מדד הסחורות CRB ובין מדד ה-S&P500 נמצא כיום בשפל היסטורי. על מנת שיחס זה ישוב לשיא שלו משנת 1980, מחירי הסחורות צריכים לטפס פי 28 (!). יש להזכיר כי מאז שנת 2021 אנו נמצאים בסביבה אינפלציונית, וכי הון צפוי לזרום משוקי המניות והאג״ח אל שוק הסחורות. היות ושוק הסחורות כה קטן, כל תנועת הון לעברו צפוייה להניב זינוק עצום במחיר. זאת תהיה תופעה אשר מעצימה את עצמה, משום שעוד ועוד סוחרים בוול-סטריט יתרשמו מן הרווחים וירצו להשתתף בחגיגה. אך כמובן שהדבר יגביר גם את שיעור האינפלציה, ויהווה בעיה רצינית עבור הממשל הפדרלי ועבור הבנק המרכזי.
מה הם יכולים לעשות על מנת לעצור זאת? לכאורה, ארה״ב היא מדינה קפיטליסטית, ואין שום דרך למנוע ממשקיעים לרכוש סחורות. אולם במידה והדבר יאיים על יציבותו של הדולר, סביר להניח כי כל העקרונות הנאצלים ישכחו, וכי הממשל ינקוט בצעדים דרקוניים על מנת לבלום את התופעה. הוא עשוי למשל לאסור על השתתפותם של ספקולנטים בבורסת הסחורות. אך מי שחדור מוטיבציה די הצורך יכול לעקוף את בורסת הסחורות ולרכוש אותן ישירות מן היצרן. במידה וצעד זה יכשל, הממשל עלול להקפיא את המסחר במניות ובאג״ח, או אפילו להחרים אותן כליל.
לסיכום, הסבירות של החרמה נוספת של הזהב היא לדעתי נמוכה. החרמה כזו היתה הגיונית בסביבה הדפלציונית של השפל הגדול, אך לא בסביבה האינפלציונית שבה אנו שרויים כיום. מעט מאוד אזרחים מחזיקים כיום בזהב פיזי, והטרחה הכרוכה בהחרמתו אינה מצדיקה את התועלת. לעומת זאת, סביר להניח שהנכסים אשר ימצאו הפעם על הכוונת הם דווקא הנכסים הפיננסיים, כגון מניות ואג״ח. עצם העובדה שהם נסחרים כיום באופן דיגיטלי עושה אותם קלים מאוד להקפאה, למיסוי גבוה או אפילו להחרמה. הפער בין שווי השוק הגבוה שלהם ובין שוויין הזעיר של הסחורות מאיים כיום על יציבותם של המטבעות הלאומיים ושל הממשלות עצמן. בעולם שכזה הזהב הפיזי הוא נכס מקלט, דווקא משום שהוא נכס אנלוגי בעולם דיגיטלי.
אזהרה: הכותבים באתר זה אינם בעלי רישיון לייעוץ השקעות, והתכנים המופיעים בו אינם מהווים ייעוץ השקעות. בטרם שתבצעו פעולה כלשהי בחשבונכם, הנכם מתבקשים לפנות לייעוץ השקעות מקצועי, אשר מתחשב במצבכם הכלכלי ובנסיבות חייכם הפרטיות. למידע נוסף אנא עיינו בתנאי השימוש.

